
Piim
Aastatel 2024–2025 kallines piim kõigis kategooriates. Suurim hinnatõus oli toorpiimal, ligikaudu 16% (Joonis 1). Joogipiima tööstusest väljamüügihind kallines alates 2024. aasta I kvartalist kuni 2025. aasta lõpuni ligikaudu 8–10%, seejuures oli hinnatõus kiirem 2025. aasta esimesel poolel, aasta teises pooles hind stabiliseerus.
2025. aasta III ja IV kvartali võrdluses joogipiima tööstusest väljamüügihind kergelt langes. Kilepakendis joogipiima hind langes 3% ning purepakendis joogipiima hind umbes 1%. Seevastu toorpiima hind püsis stabiilselt kõrgel tasemel.
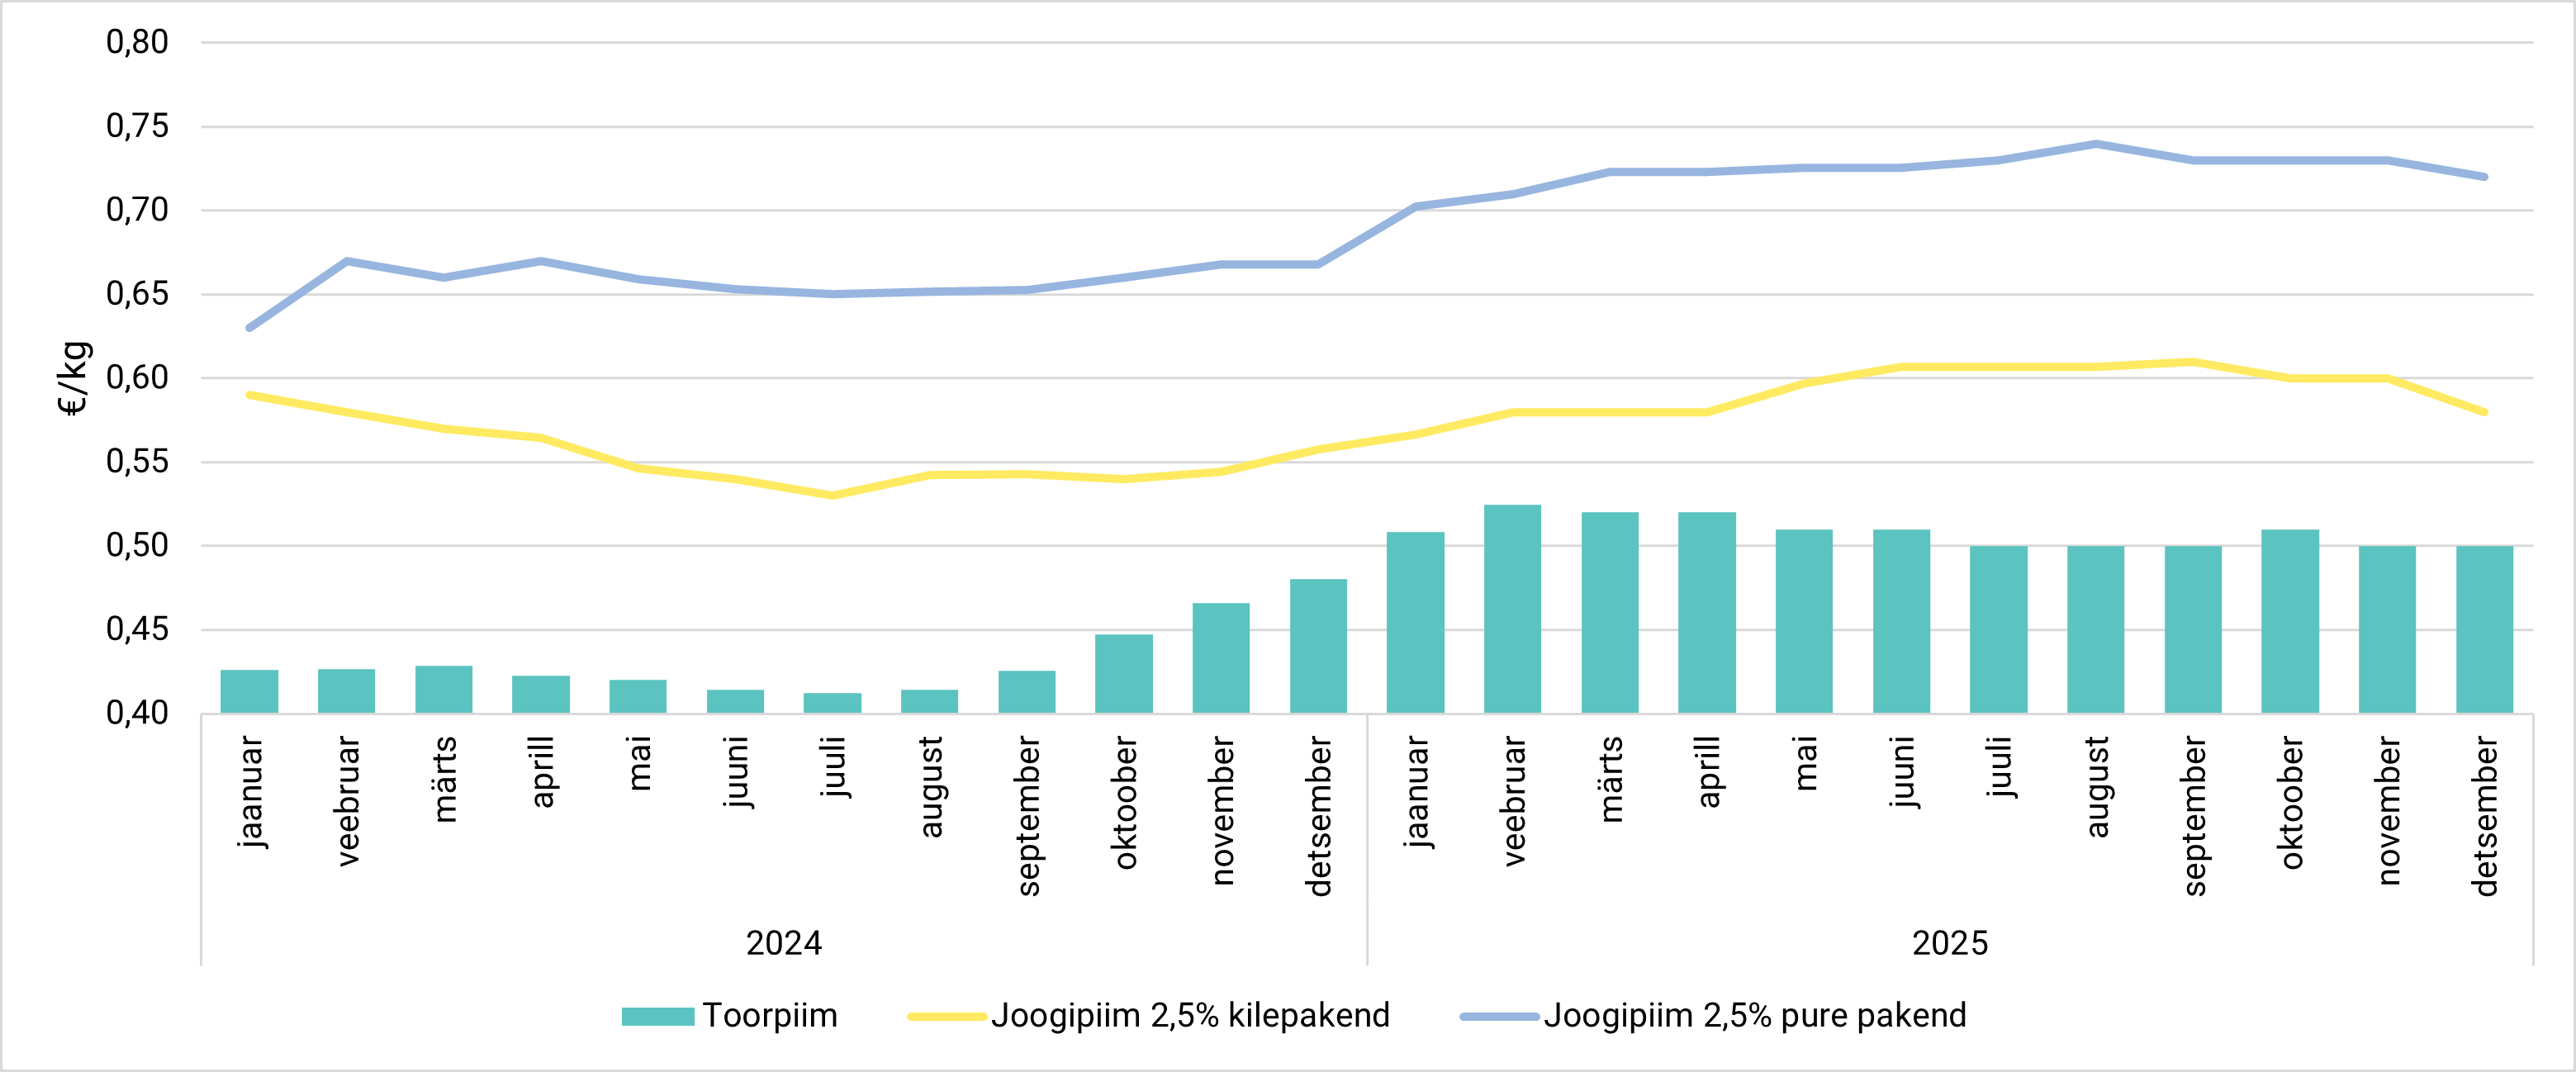
Joonis 1. 2,5% joogipiima kilepakendi ja purepakendi tööstusest väljamüügihind ning toorpiima kokkuostuhind Eestis 2024–2025 (€/kg)
Või
2024–2025 tõusis või tootjahind märkimisväärselt. 2024. aasta esimesel poolel püsis hind suhteliselt stabiilne, kuid suvest algas kiire hinnatõus, ligikaudu 27% võrreldes 2024. aasta algusega.
2025. aasta alguses püsis või tootjahind kõrgel tasemel ning saavutas kevadel maksimumi 8,18 €/kg. Aasta teises pooles hinnad stabiliseerusid ja liikusid mõõdukalt allapoole, langedes 2025. aasta lõpuks 5,6% võrreldes kevadise tipuga.
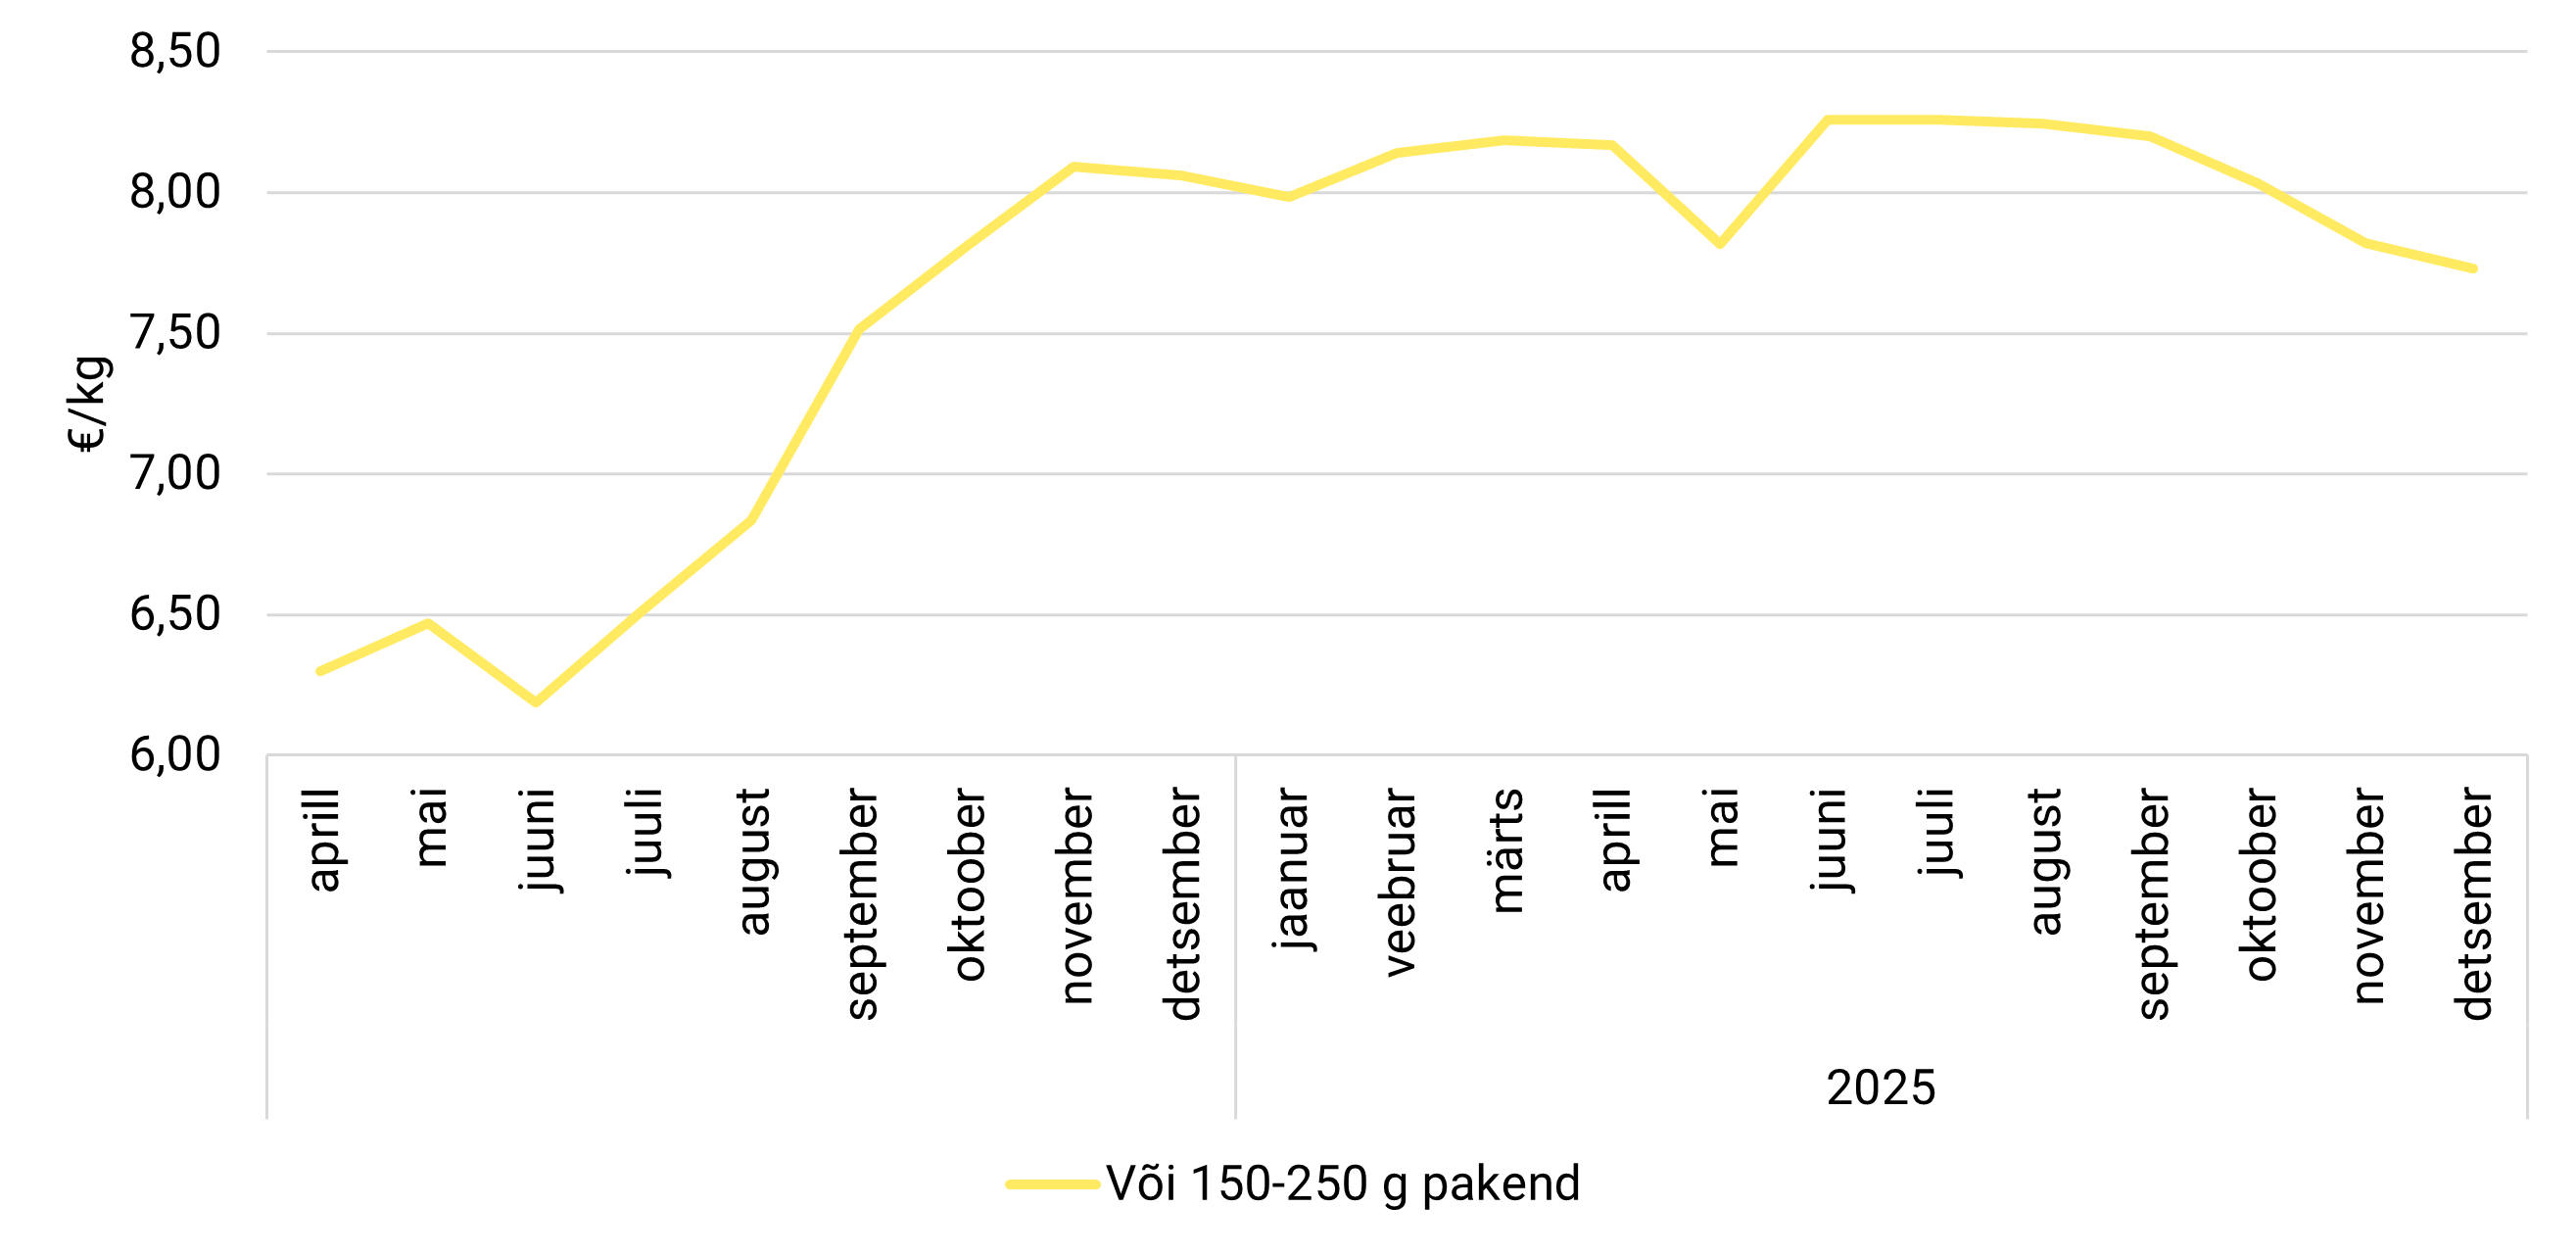
Joonis 2. Või väikepaki (150–250g) tööstusest väljamüügihind, 2024–2025 (€/kg)
Veiserümbad
2024. aasta jooksul tõusis kõigi veiserümba kategooriate keskmine kokkuostuhind 8%, kuid erinevate kategooriate lõikes olid muutused üsna erinevad. B-kategooria pullide kokkuostuhind kasvas ligi 14%, lehmade D-kategooria kokkuostuhind tõusis umbes 6%, samal ajal kui pullide A-kategooria keskmine kokkuostuhind veidi langes ning ka noorloomade Z-kategooria kokkuostuhind oli aasta jooksul pigem langustrendis.
2025. aasta esimeses kvartalis kallines veiserümba keskmine kokkuostuhind kiiresti, jaanuarist märtsini oli kasv 14% ja suveks ulatus tõus aasta algusega võrreldes juba üle 53%. Pärast suvist hinnatippu hakkas veiserümba kokkuostuhind stabiliseeruma, kuid püsis kogu ülejäänud aasta jooksul oluliselt kõrgemal tasemel kui 2024. aastal.
Kahe aasta lõikes tõusis veiserümba keskmine kokkuostuhind kokku enam kui 50%. Kõige rohkem kallinesid veiserümba kokkuostuhinnad võrreldes 2024. aasta detsembriga A-kategooria pullidel 56% ja E- kategooria mullikatel 47%. Pullide B-kategooria ja lehmade D-kategooria veiserümba kokkuostuhinna tõus jäi 40–42% vahemikku.
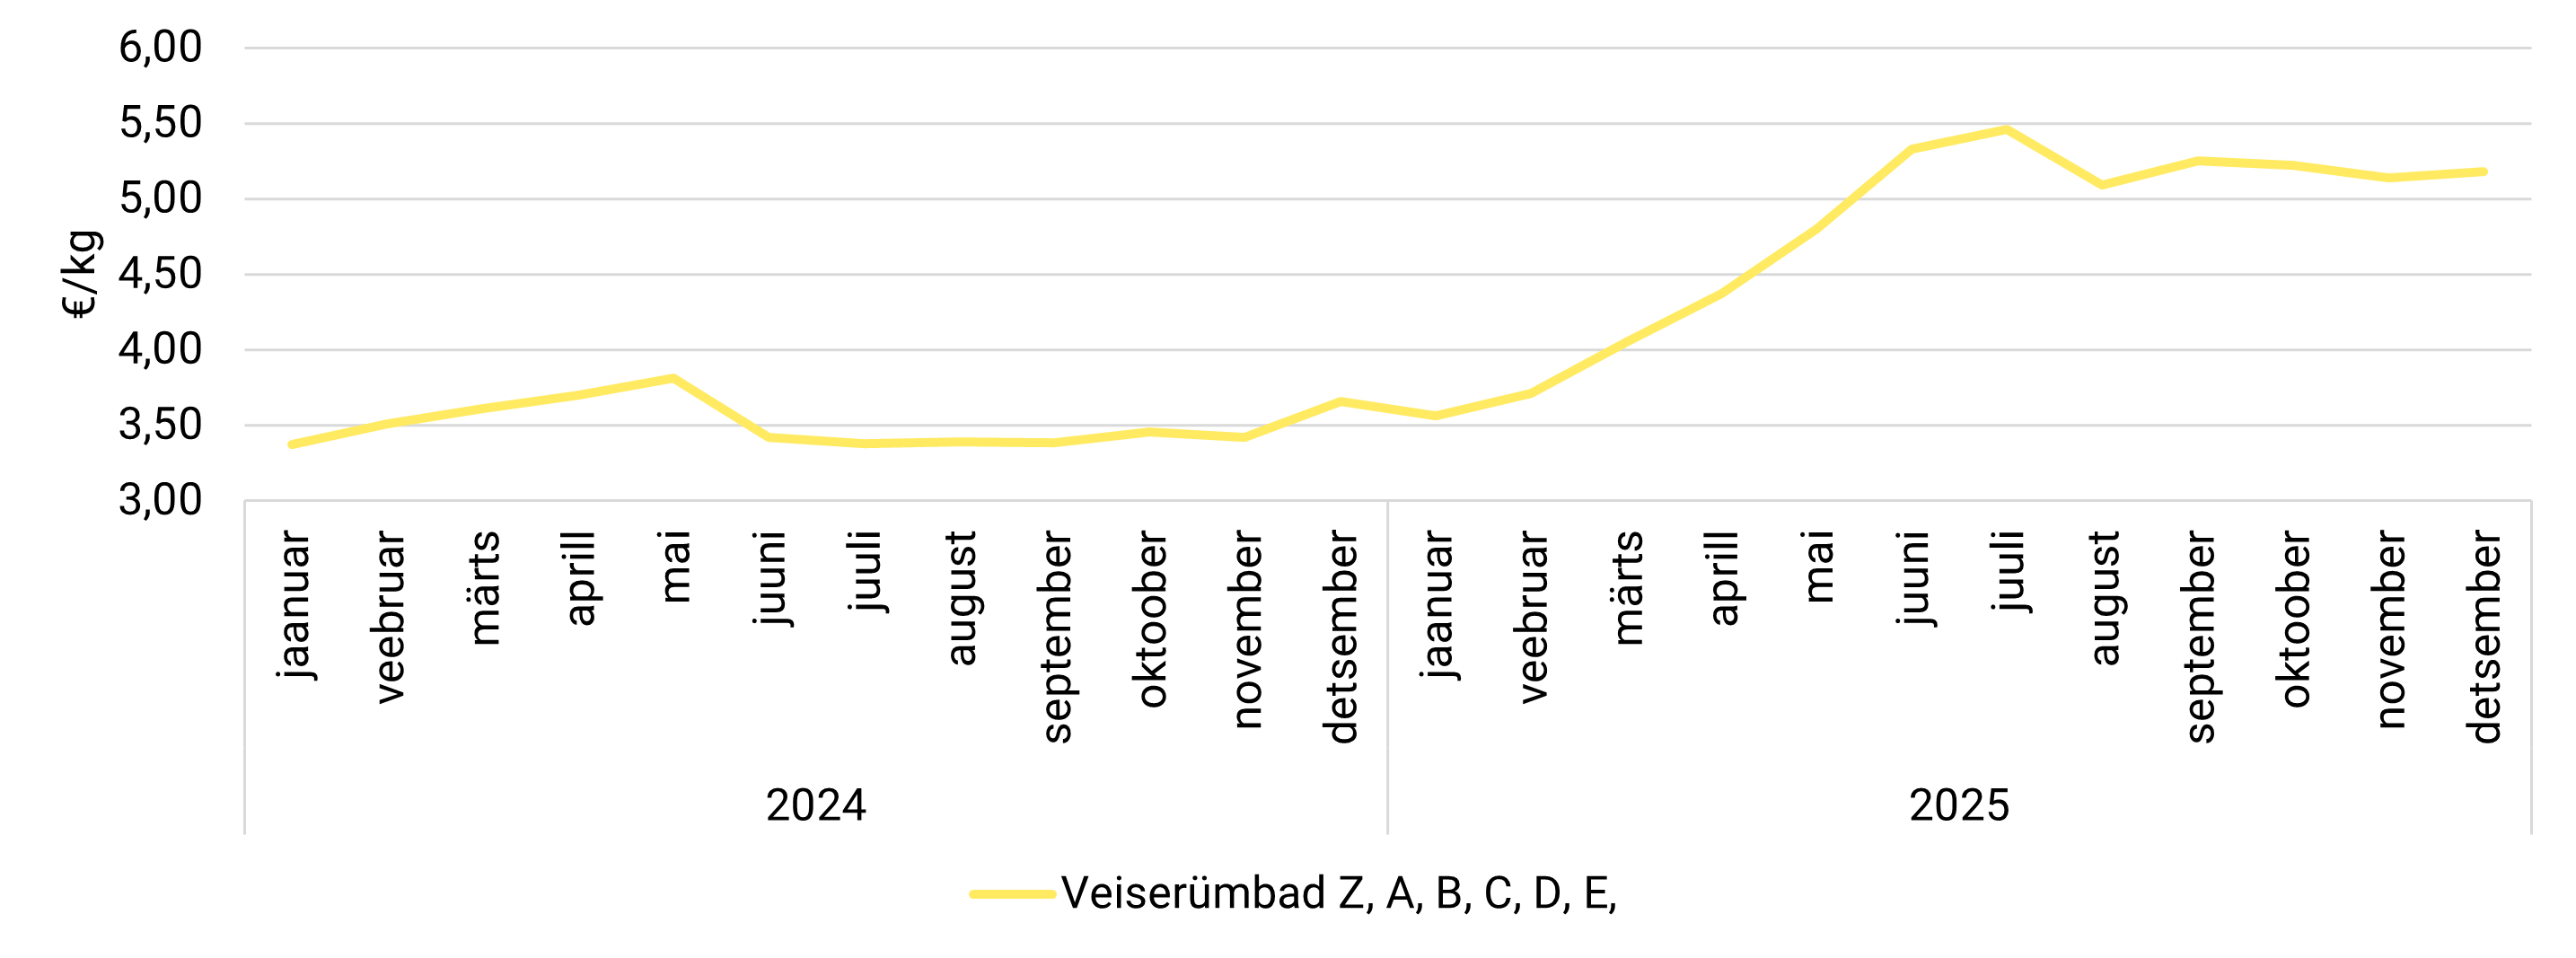
Joonis 3. Klassifitseeritud veiserümpade (Z-, A-, B-, C-, D- ja E-kategooria ning noorloomad kokku) kokkuostuhinnad Eestis, 2024–2025 (€/kg)
Klassifitseeritud veiserümpade kokkuostuhind on alates 2025. aasta algusest kallinenud. Veiseliha tootmisel on peamised kulud seotud sööda ja loomade ostukuluga. Rakendades Euroopa Komisjoni metoodikat (Methodology: beef remainders) võrreldi kokkuostu ja kulude hinna dünaamikat. Kui 2024. aasta III kvartalis moodustasid sööda ja loomade ostukulu rümbahinnast 62%, siis 2025. aasta III kvartalis 38% (Joonis 4). See viitab veiseliha tootmise kasumlikkuse positiivsele suunale, mis on sarnane Euroopa Liidu keskmisega.
Metoodika: piimatõugu vasikate nuumamise tasuvust hinnati 2024–2025. aasta IV kvartalis, kasutades Maaelu Teadmuskeskuse turuinfo ja kattetulu arvutusi veise-, sööda- ja elusloomade hindade alusel. Arvutused põhinevad tüüpilistel nuumamisparameetritel (kasvukiirus, sööda kulu ja nuumaperioodi kestus). Söödakulu määratakse sööda koostise ja turuhindade alusel, looma soetuskulu arvestati keskmise vasikahinna alusel.
Searümbad ja söödaoder
Aastaga võrreldes on toimunud märgatavaid muutusi nii searümpade kui ka söödaodra kokkuostuhindades. Kui 2024. aasta IV kvartalis oli klassifitseeritud searümba keskmine kokkuostuhind 1940 €/t, 2025. aasta IV kvartaliks langes see hinnani 1680 €/t, aastane langus oli 13%. Söödaodra kokkuostuhind liikus seevastu vastupidises suunas: 2024. aasta IV kvartalis oli hind 176,30 €/t, 2025. aasta IV kvartalis aga 166,79 €/t, langedes aastaga umbes 5,4%.
2025. aasta IV kvartalis langes klassifitseeritud searümpade kokkuostuhind võrreldes eelnenud III kvartaliga 13,4% samas söödaodra kokkuostuhind püsis stabiilne.
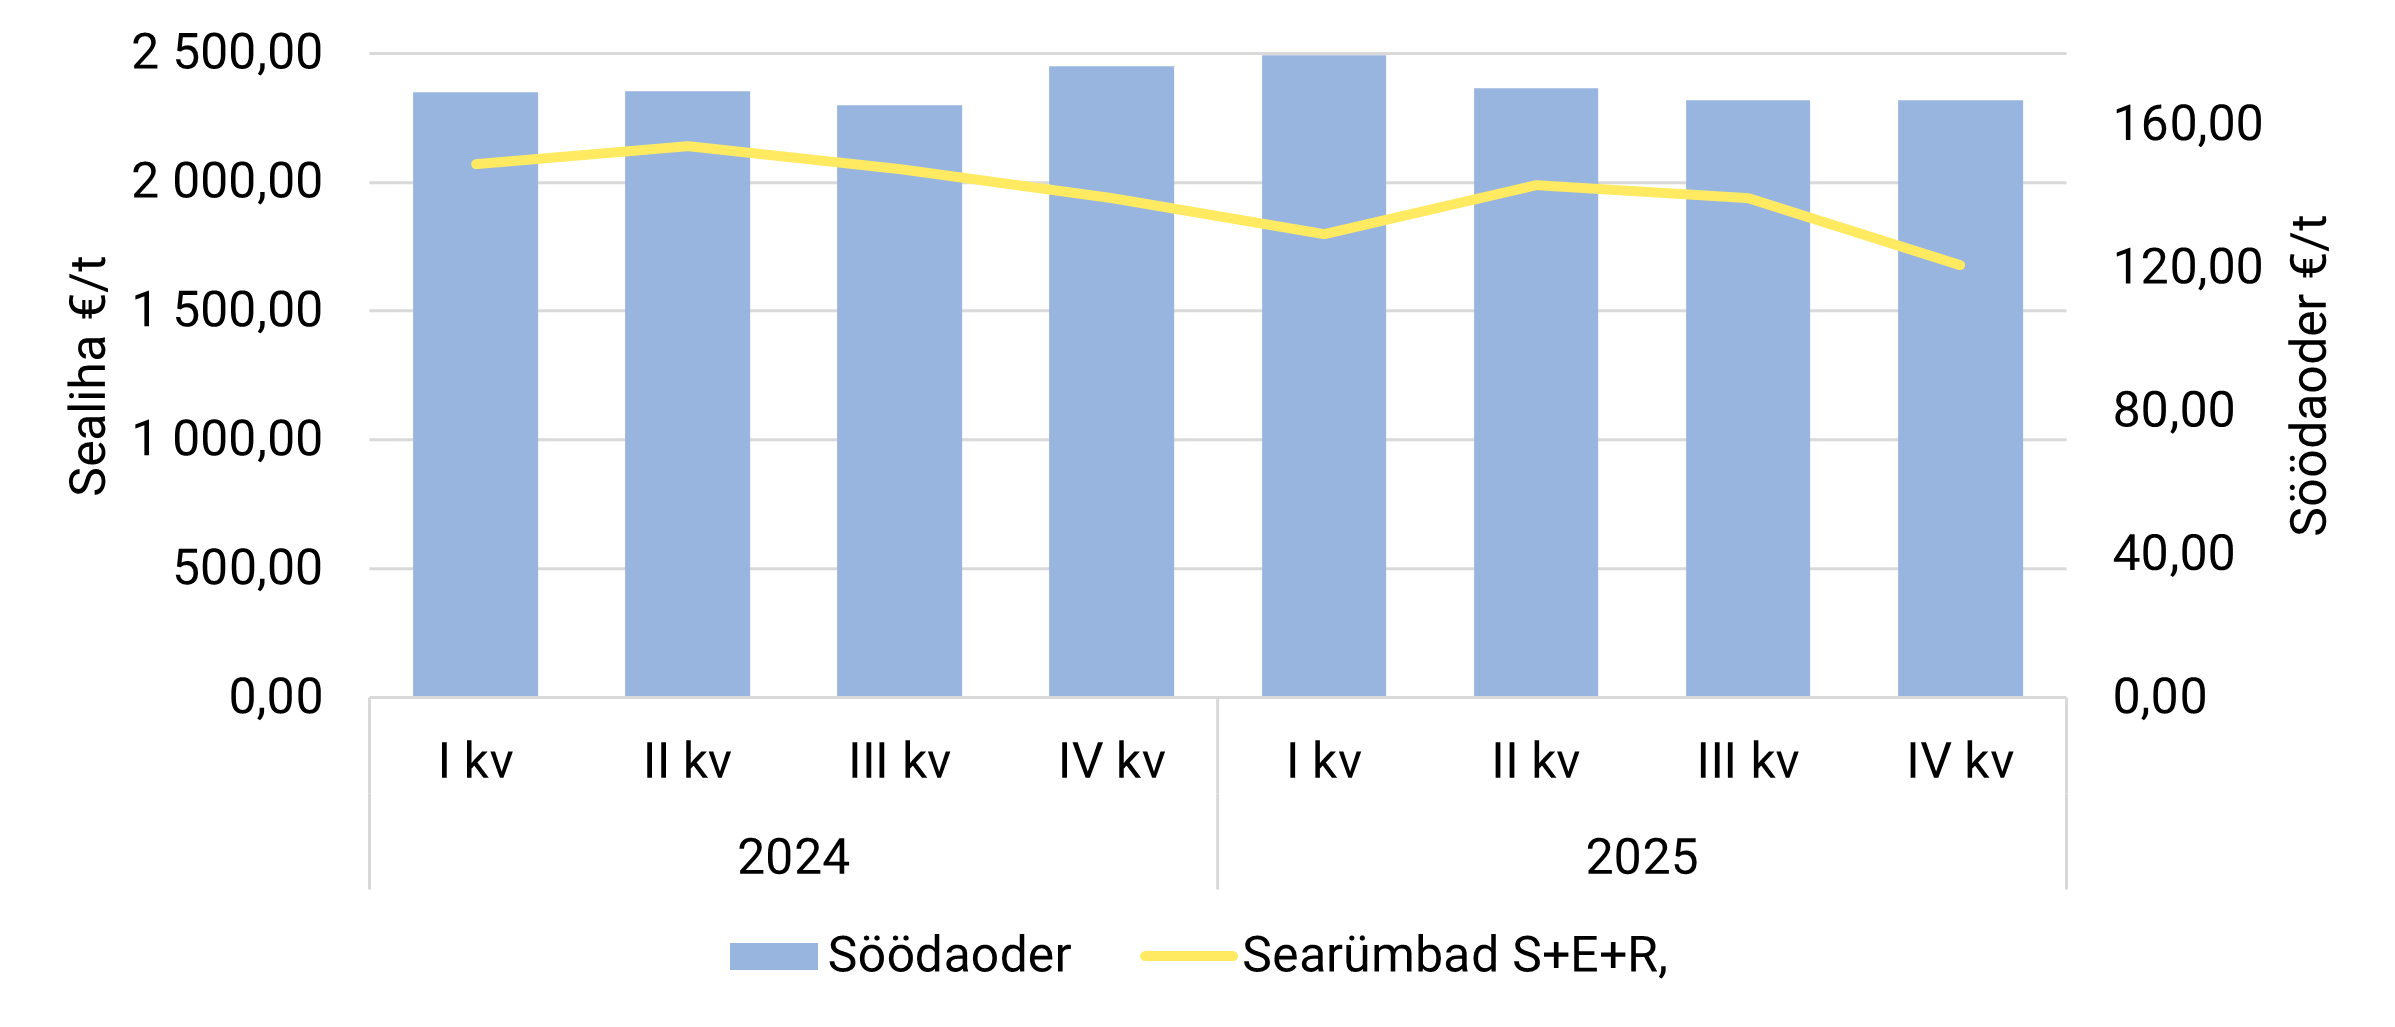
Joonis 5. Klassifitseeritud searümpade S+E+R, söödaodra kokkuostuhinnad Eestis, 2024–2025 (€/t)
Seakasvatussektori peamine kulu on söödakulu, mis aastatel 2024–2025 moodustas 39%–58% searümba kokkuostuhinnast (Joonis 6). Võrreldes 2024. aasta IV kvartaliga on 2025. aasta IV kvartalis kulude osakaal searümba kokkuostuhinnast kasvanud. Kui 2024. aasta IV kvartalis moodustasid söödakulud, põrsaste ostukulu ja muud seakasvatusega seotud kulud rümba kokkuostuhinnast 89%, siis 2025. aasta IV kvartalis oli see 97%.
2025. aasta IV kvartalis langes searümba kokkuostuhind eelneva kvartaliga võrreldes 5%. Kulude osakaal samade perioodide võrdluses suurenes 4%. Kulude suurenemist mõjutas peamiselt imporditava sööda hinnatõus.
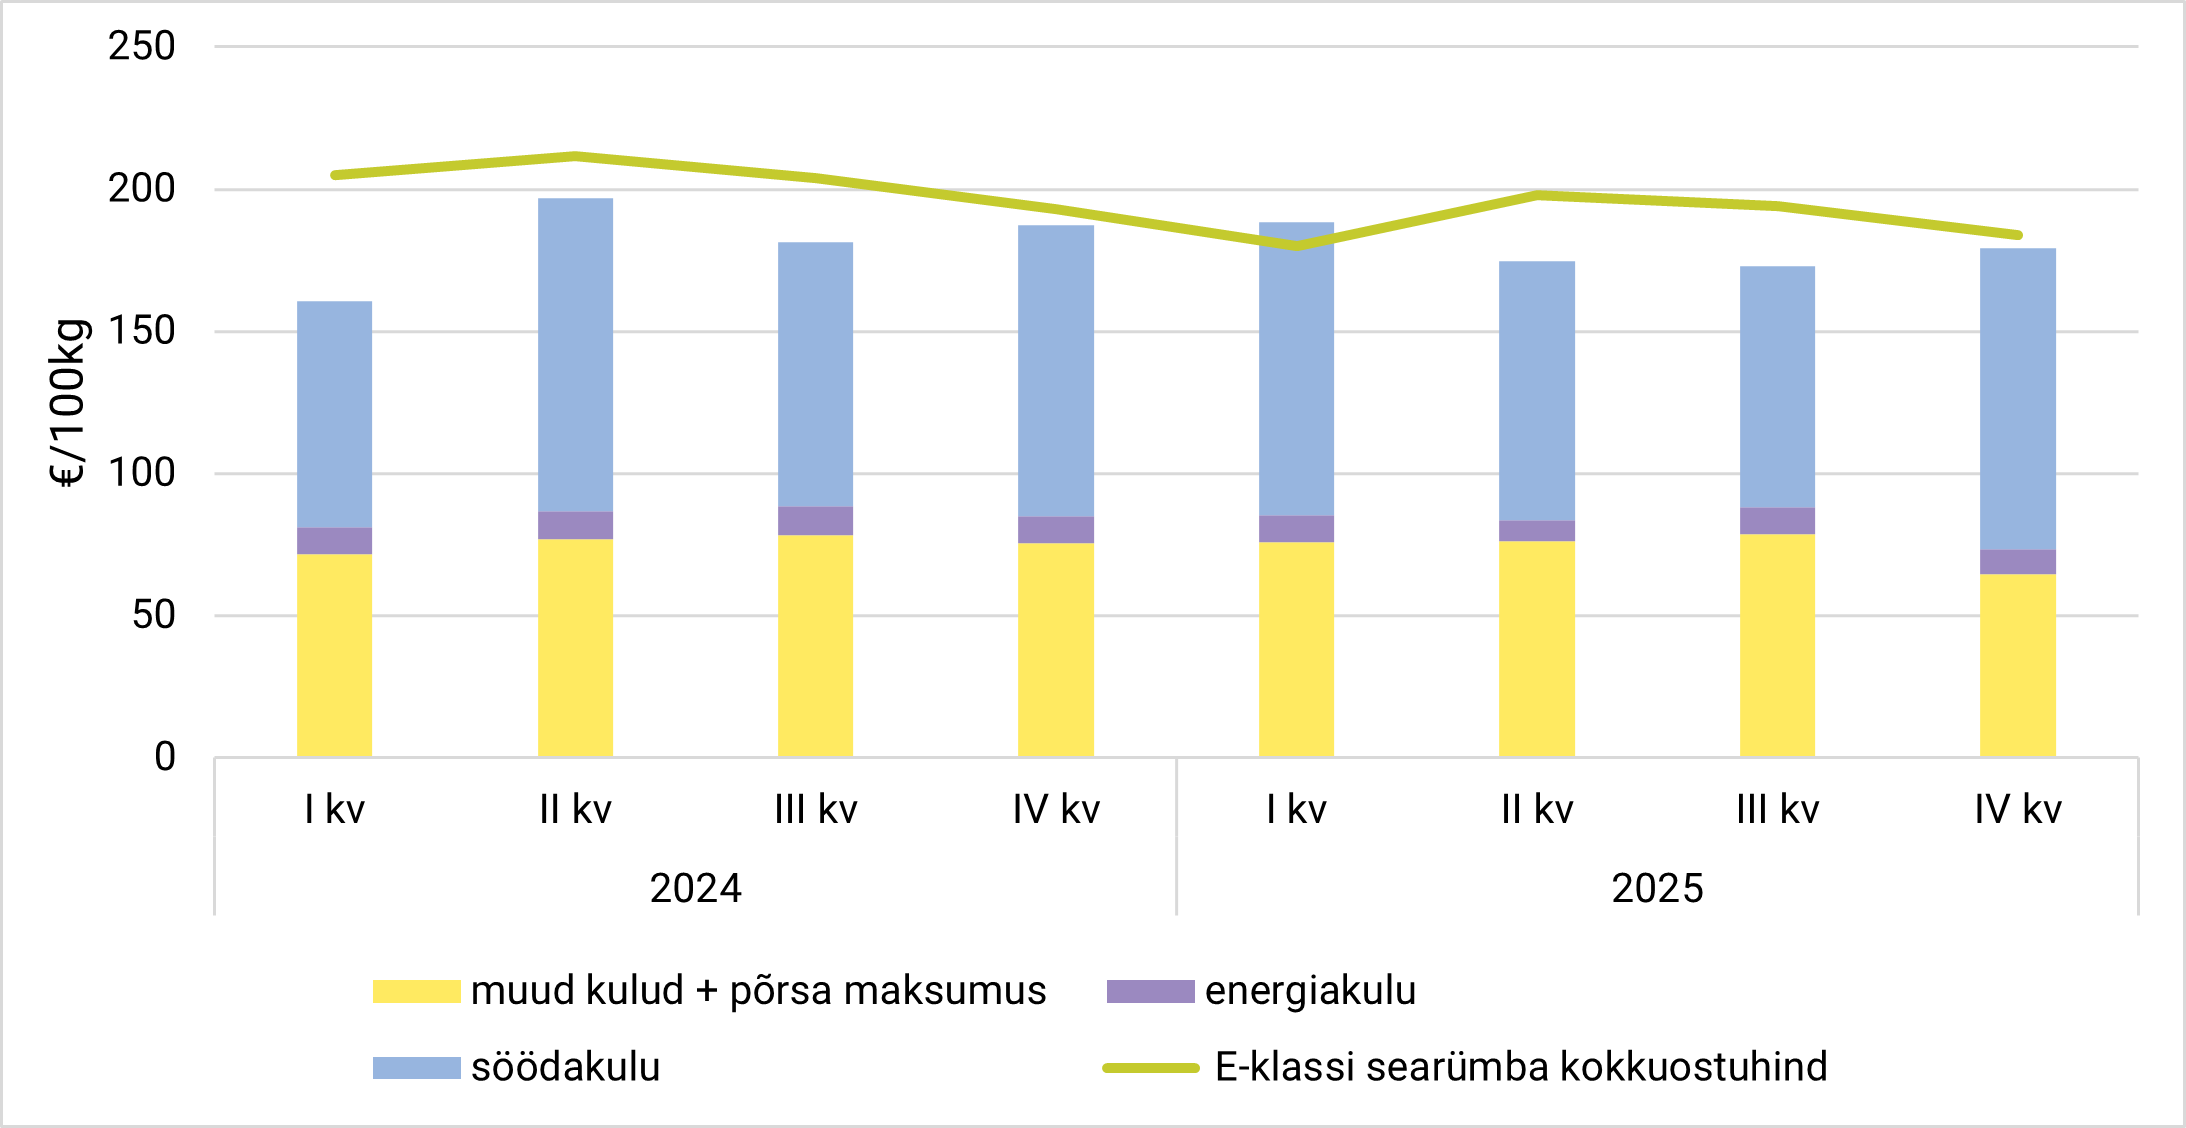
Joonis 6. Searümba tootmiskulud ja kokkuostuhind 2024–2025 (€/100 kg)
Seakasvatuse nuumamise tasuvuse arvutamisel kasutati Euroopa Komisjoni metoodikat, mis on sarnane piimatõugu vasikate nuumamise tasuvuse arvutamise metoodikaga. Lisaks sööda- ja noorloomakuludele arvestati ka muid seakasvatusega seotud kulusid. IV kvartali maisi ja soja hinnad on arvutatud oktoobri ja novembri keskmiste hindade alusel.
Kanamunad
Kanamunade tootjahinnad on võrreldes eelmise aasta IV kvartaliga tõusnud 6%–14% (Joonis 7). Enim tõusis õrrekanade munade tootjahind (14%) ning vähim vabalt peetavate kanade munade tootjahind (6%). Puuris peetavate kanade munade tootjahind suurenes 9%.
2025. aasta III kvartaliga võrdluses oli IV kvartalis tootjahinna muutus väga väike.
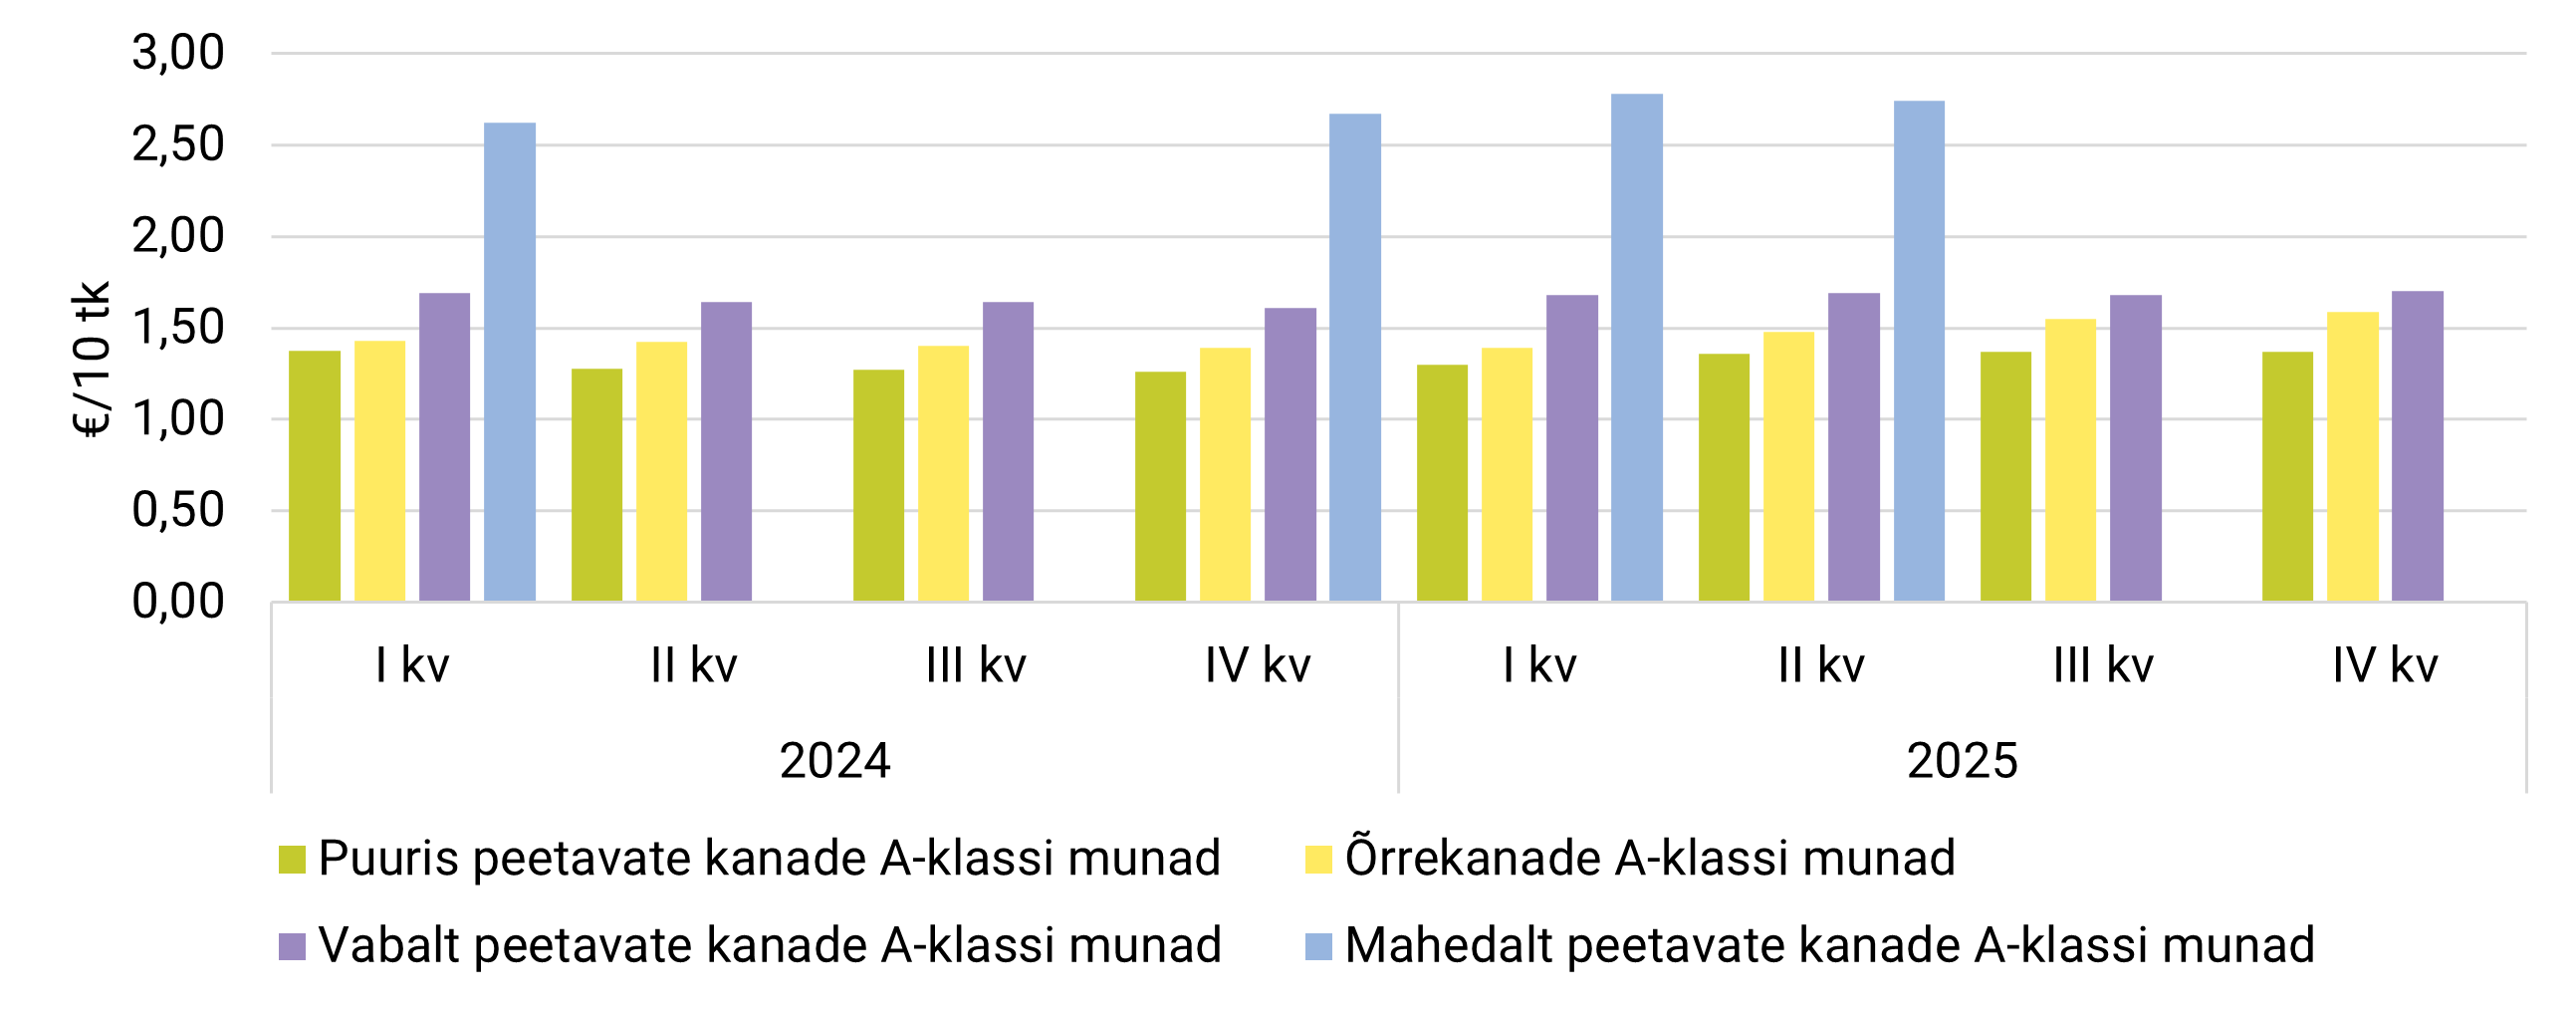
Joonis 7. Kanamunade tootjahind pidamisviiside järgi kvartalite lõikes 2024–2025 (€/10 tk)
Nisu
2024. aastal oli nisu kokkuostuhind stabiilne väikeste kõikumistega. I kvartalis langes kokkuostuhind 7,4% millele II kvartalis järgnes tõus ligi 11%. 2024 aasta III kvartalis langes nisu kokkuostuhind 5%, IV kvartalis tõusis 4,4%. 2024. aasta jooksul tervikuna tõusis 1,7%.
Nisu kokkuostuhindoli 2025. aasta alguses kõrgel tasemel, kuid juba II kvartalist algas tugev langus ning aasta lõpus oli hind 2024. aasta lõpuga võrreldes langenud 18,5%. Nisu kokkuostuhinna langus algas 2025. aasta märtsist, langedes veebruariga võrreldes 6,4%, aprillist juunini langes kokkuostuhind 2,5%. Langustrend jätkus juulist kuni septembrini 10,3%. Detsembriks tõusis kokkuostuhind 2,2%.
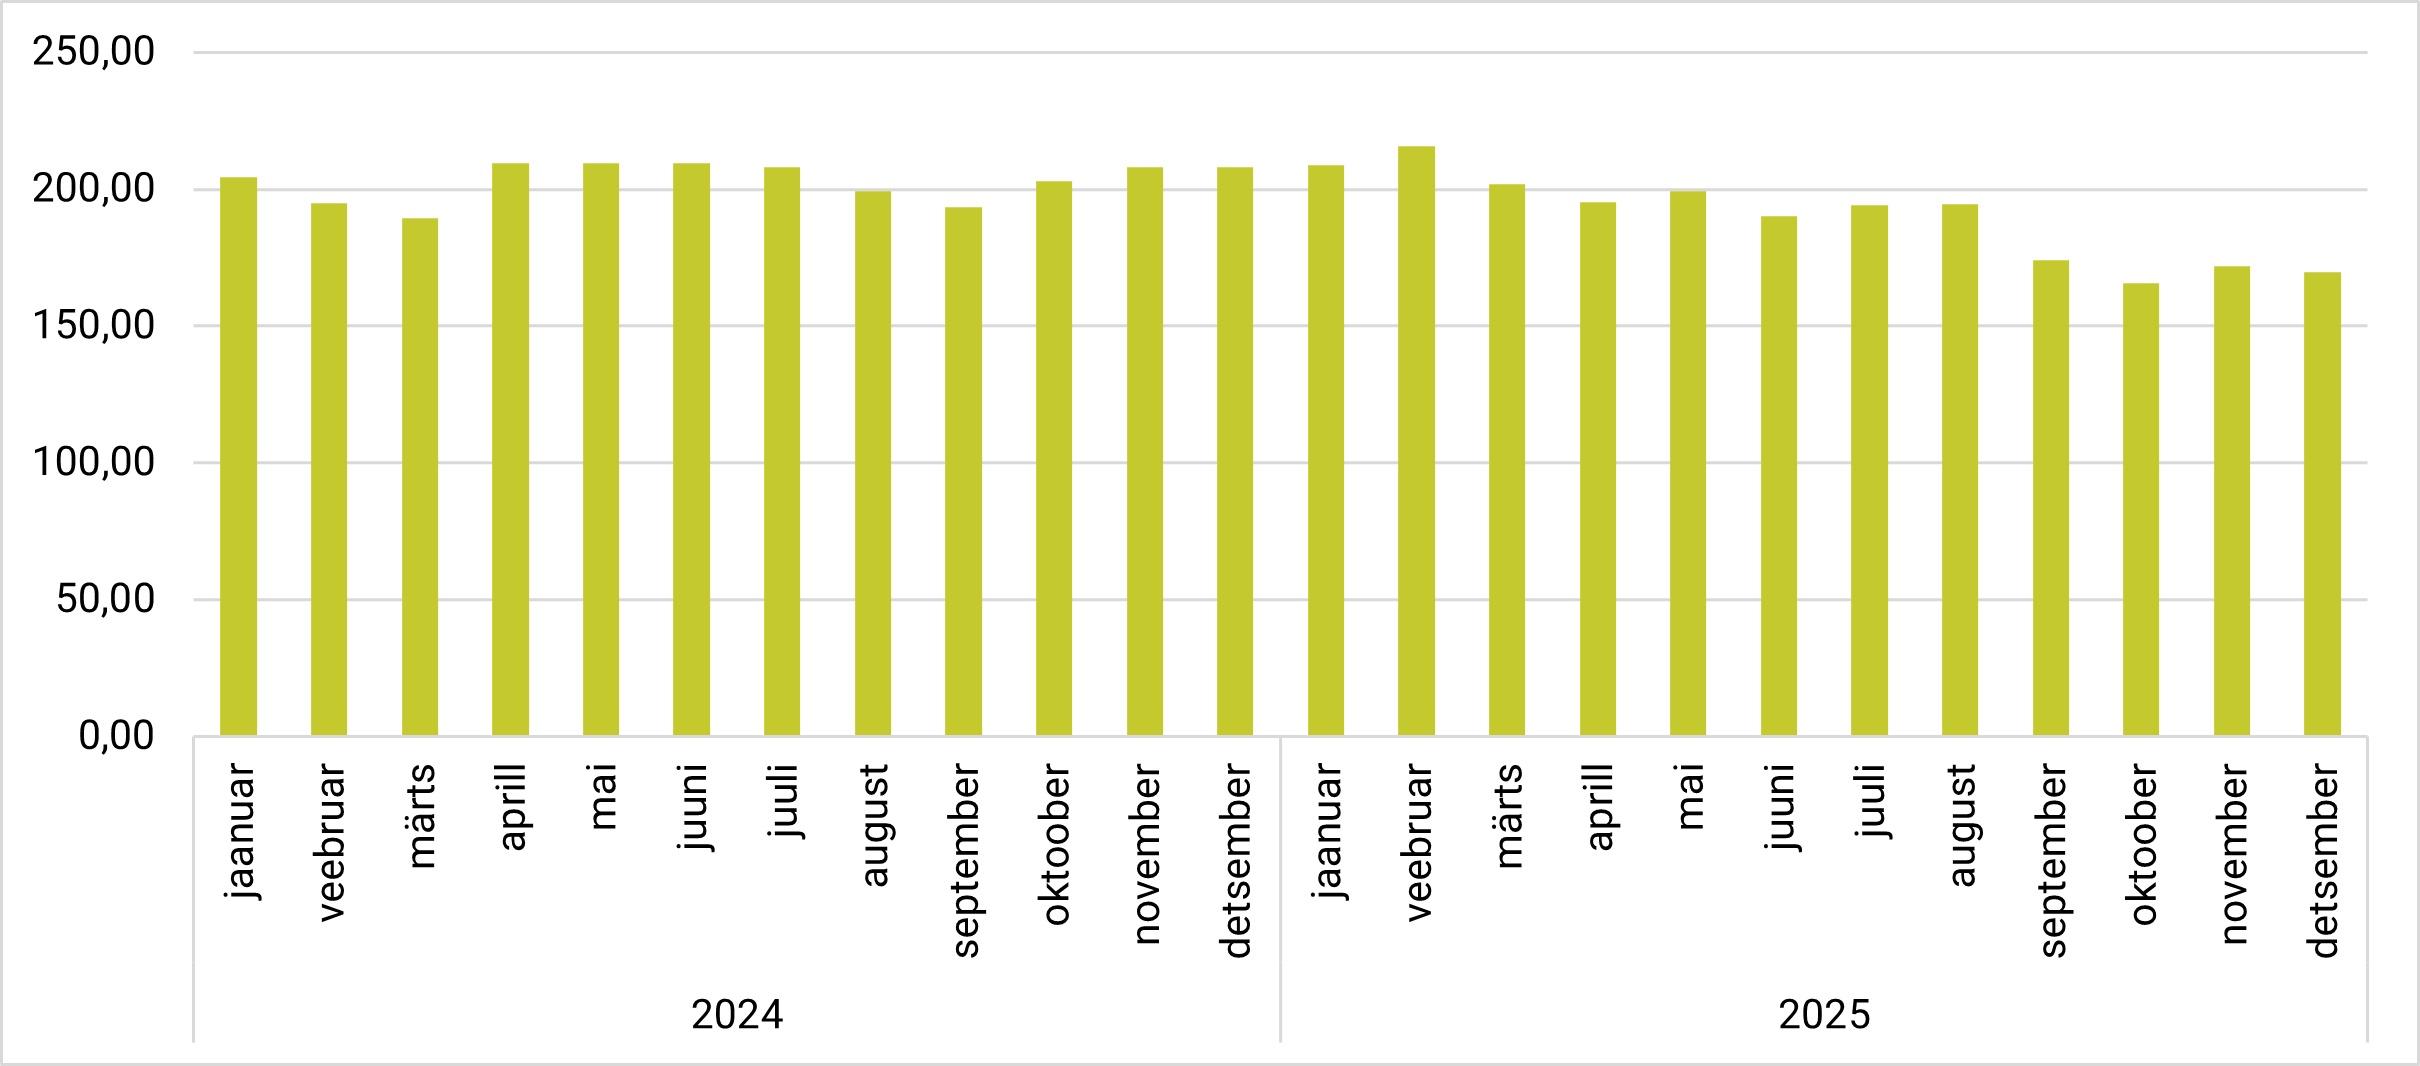
Joonis 8. Nisu kaalutud keskmised kokkuostuhinnad Eestis 2024-2025 (€/t)
Köögiviljad
Porgandi ja peedi tootjahinnad püsisid aasta esimeses pooles võrdlemisi stabiilsena, kuid saavutasid haripunkti suvekuudel. Alates augustist pöördusid mõlema köögivilja hinnad langusesse ning aasta lõpuks ühtlustusid need kevade-eelse tasemega, jäädes novembris vahemikku 0,22–0,26 €/kg.
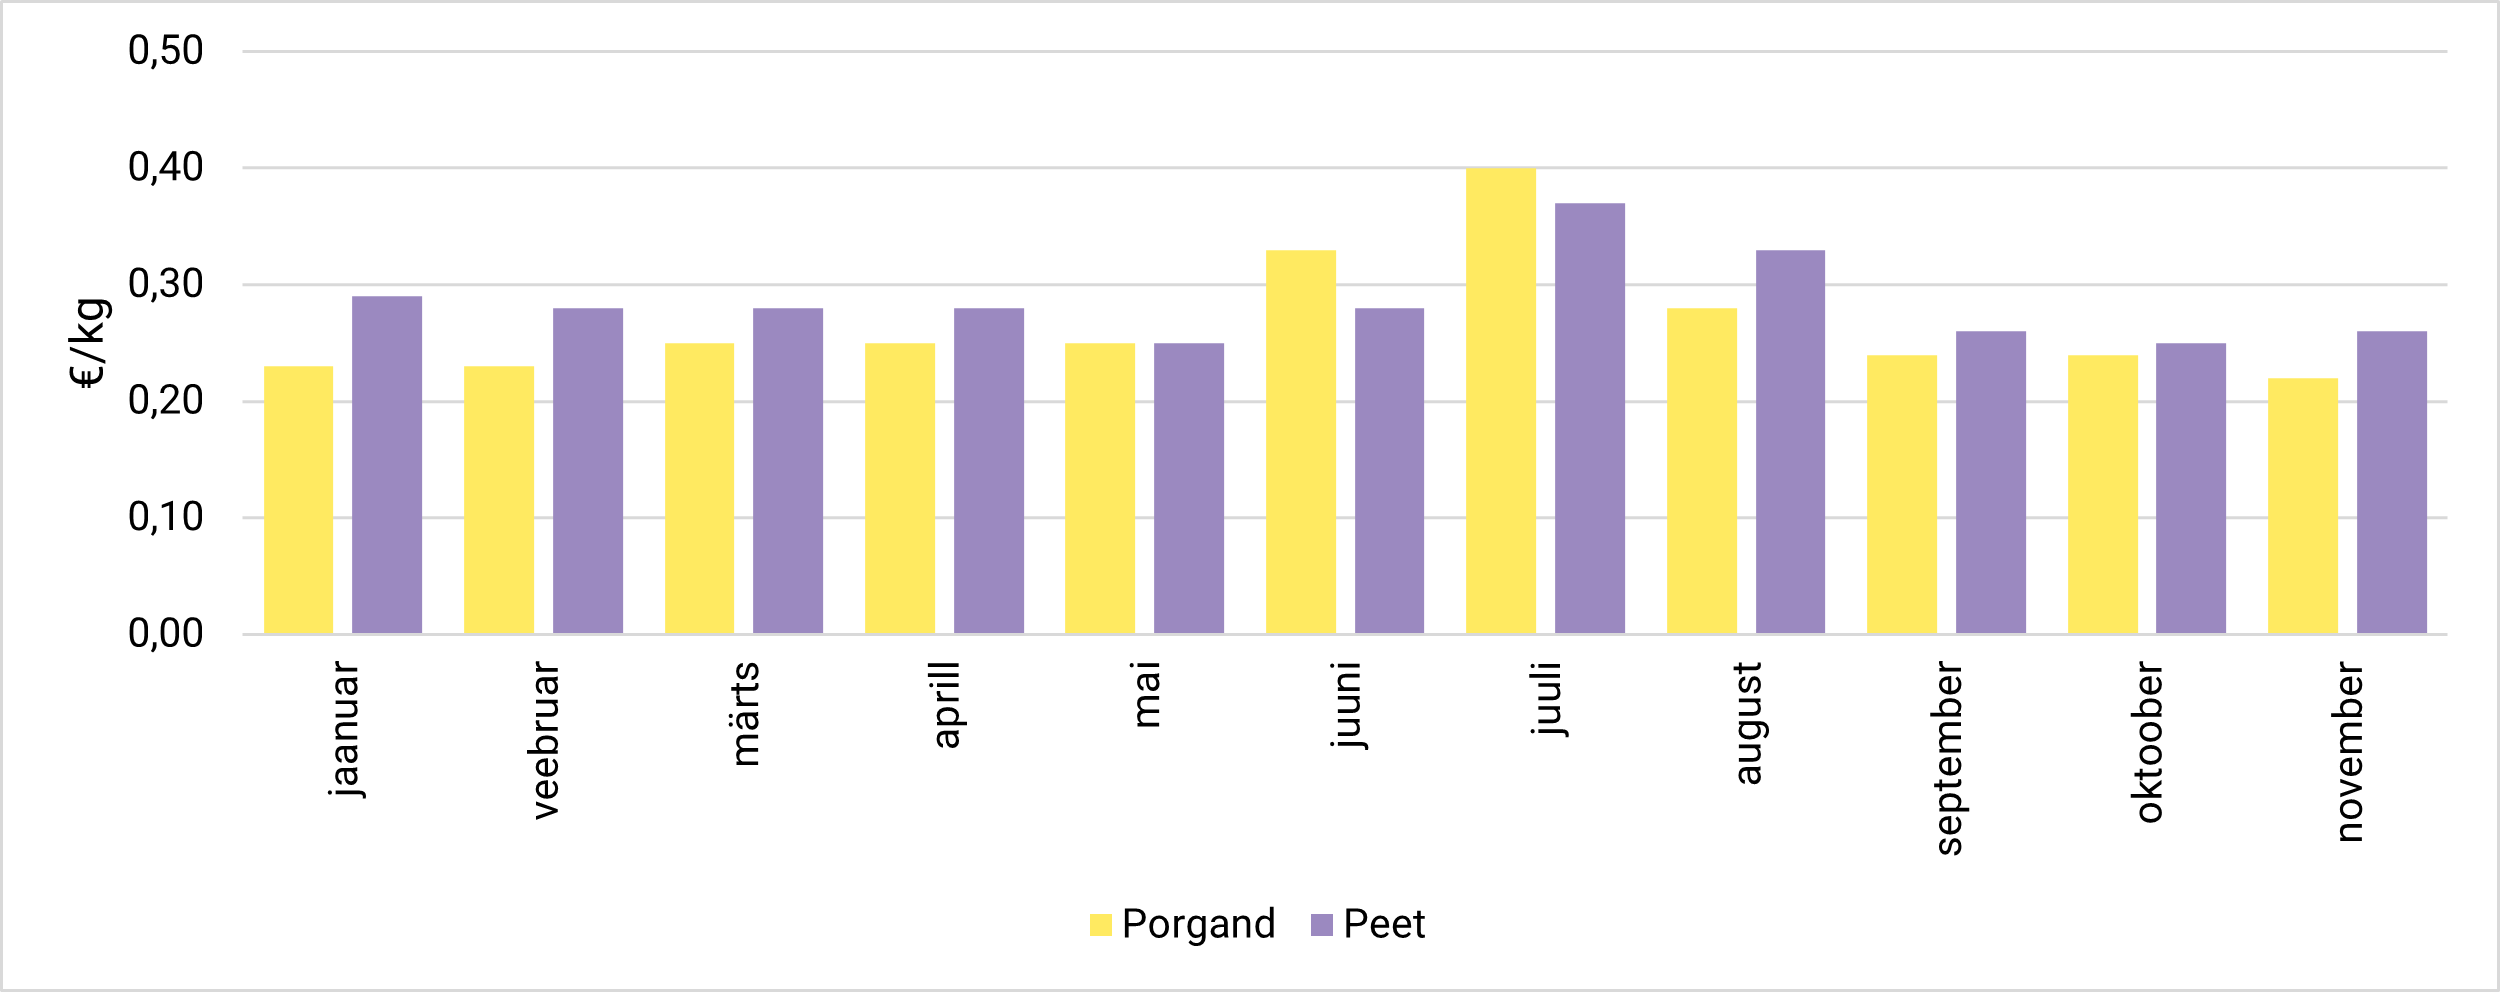
Joonis 9. Porgandi ja peedi tootjahind edasimüüjatele/ tööstustele 2025 (€/kg)

Kontakt:

Egle Jakin-Haidak
peaspetsialist
maamajanduse valdkond

Janika Kolju
peaspetsialist
maamajanduse valdkond

